

PALEMBANG, Metromedia.co.id – Yayasan Indo Global Mandiri (IGM) menyampaikan keberatan terhadap kebijakan Badan Pendapatan Daerah (Bapenda) Kota Palembang terkait pengenaan Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) atas lahan dan bangunan yang digunakan untuk kegiatan pendidikan di lingkungan yayasan tersebut.
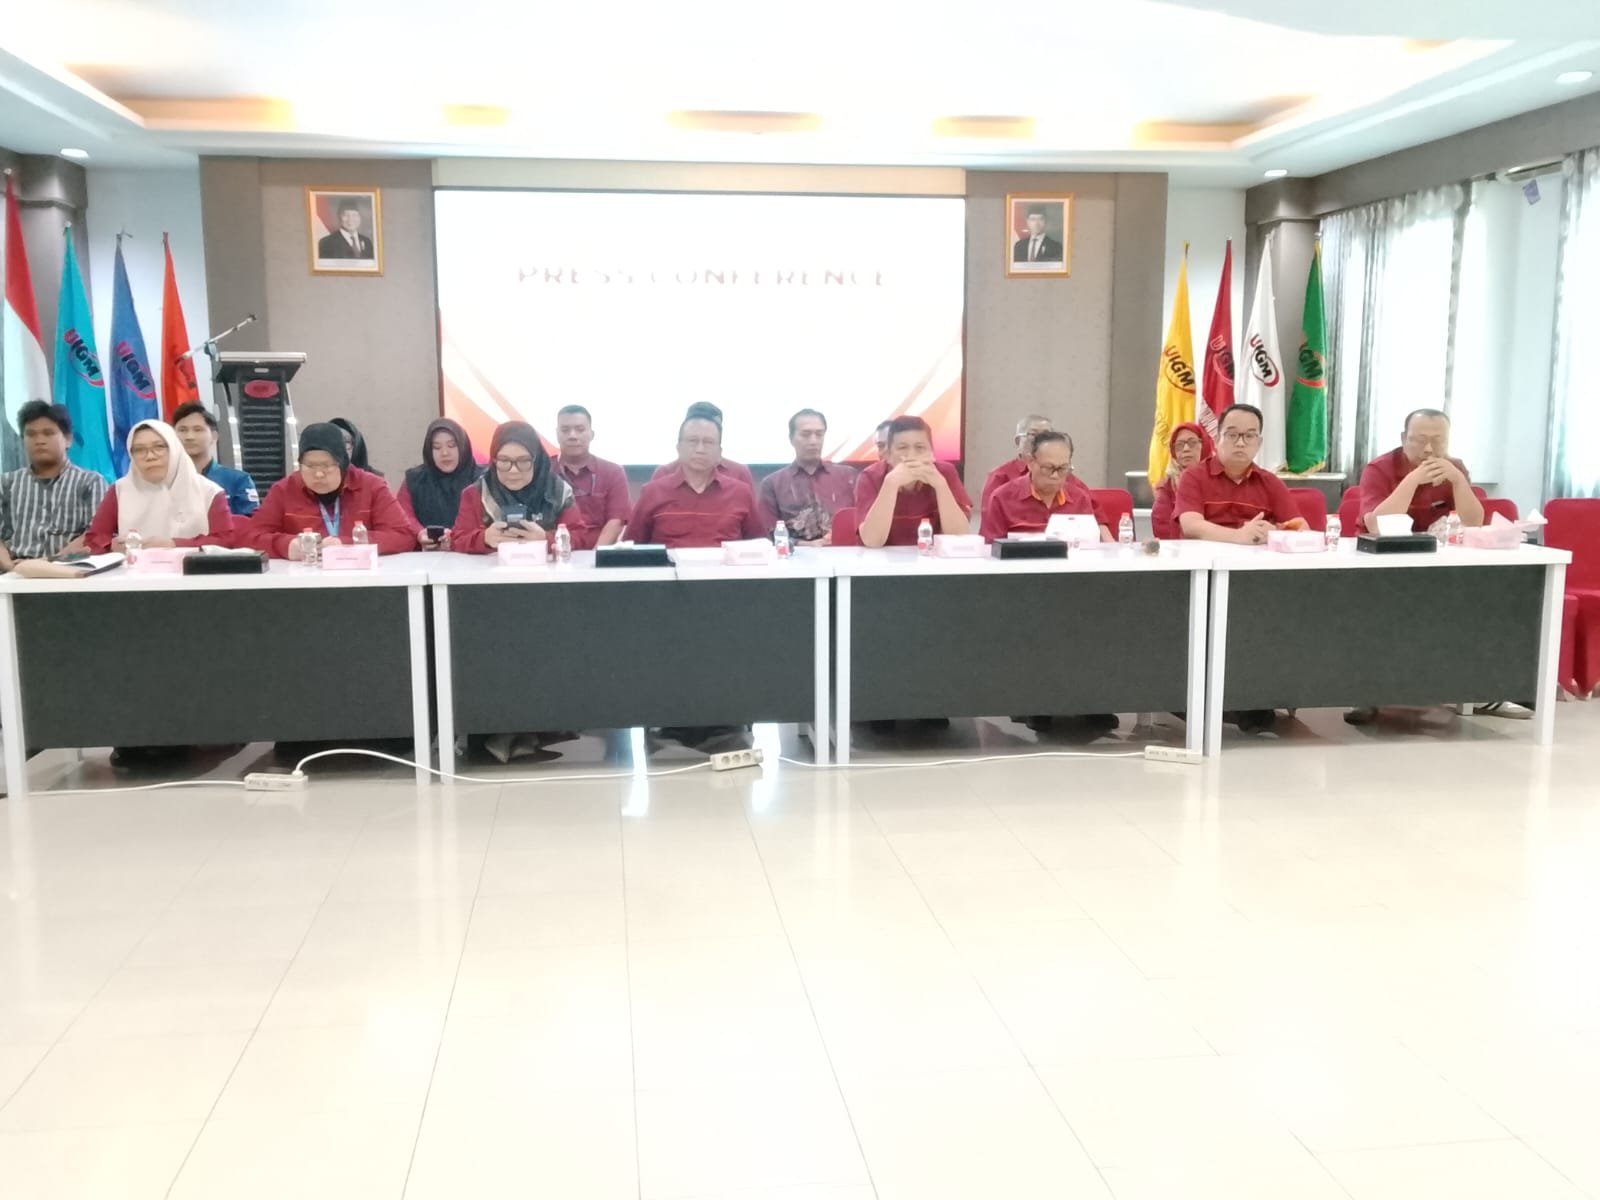
Keberatan itu disampaikan dalam konferensi pers yang digelar Yayasan IGM pada Jumat (30/10/2026). Dalam kesempatan tersebut, pihak yayasan memaparkan kronologi persoalan sekaligus menyampaikan argumentasi hukum mengenai pengecualian objek PBB-P2 bagi lahan dan bangunan yang digunakan untuk kepentingan umum di bidang pendidikan.
Pihak IGM menegaskan, konferensi pers tersebut bukan dimaksudkan sebagai bentuk perlawanan terhadap Pemerintah Kota Palembang, melainkan sebagai upaya memberikan informasi yang berimbang kepada masyarakat mengenai persoalan yang berkembang dalam beberapa hari terakhir.
Dalam pemaparannya, IGM menjelaskan bahwa dasar keberatan mereka merujuk pada sejumlah ketentuan perundang-undangan, mulai dari Undang-Undang Nomor 12 Tahun 1985 tentang Pajak Bumi dan Bangunan sebagaimana telah diubah dengan Undang-Undang Nomor 12 Tahun 1994.
Pada Pasal 3 ayat (1) disebutkan bahwa objek pajak yang tidak dikenakan PBB antara lain objek pajak yang digunakan semata-mata untuk melayani kepentingan umum di bidang ibadah, sosial, kesehatan, pendidikan, dan kebudayaan nasional serta tidak dimaksudkan untuk memperoleh keuntungan.
Selain itu, IGM juga merujuk Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah.
Secara khusus, Pasal 38 ayat (3) huruf b mengatur pengecualian objek PBB-P2 terhadap bumi dan/atau bangunan yang digunakan semata-mata untuk melayani kepentingan umum di bidang keagamaan, panti sosial, kesehatan, pendidikan, dan kebudayaan nasional sepanjang tidak dimaksudkan untuk memperoleh keuntungan.
Ketentuan serupa, menurut IGM, juga terdapat dalam Peraturan Daerah Kota Palembang Nomor 4 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah, khususnya Pasal 4 ayat (3) huruf b.
Atas dasar ketentuan tersebut, IGM berpandangan bahwa lahan dan bangunan yang digunakan untuk kepentingan umum di bidang pendidikan dan tidak dimaksudkan untuk memperoleh keuntungan seharusnya dikecualikan dari objek PBB-P2.
Nirlaba Bukan Berarti Pendidikan Harus Gratis
Salah satu pokok persoalan yang disoroti IGM adalah penilaian terhadap status nirlaba yayasan.
Dalam pemaparannya, IGM menjelaskan bahwa Yayasan Indo Global Mandiri didirikan berdasarkan Undang-Undang Nomor 16 Tahun 2001 tentang Yayasan sebagaimana diubah dengan Undang-Undang Nomor 28 Tahun 2004.
Yayasan tersebut merupakan badan hukum yang terdiri atas kekayaan yang dipisahkan dan diperuntukkan untuk mencapai tujuan tertentu di bidang sosial, keagamaan, dan kemanusiaan serta tidak mempunyai anggota.
IGM juga mengutip Pasal 3 ayat (2) UU Yayasan yang menegaskan bahwa yayasan tidak boleh membagikan hasil kegiatan usaha kepada Pembina, Pengurus, maupun Pengawas.
Menurut Founder Yayasan IGM, karakter nirlaba sebuah yayasan harus dilihat dari tujuan kegiatan, pengelolaan keuangan, serta penggunaan hasil kegiatan, bukan semata-mata dari ada atau tidaknya penerimaan uang dari masyarakat. Pihak yayasan menilai, penerimaan biaya pendidikan tidak otomatis menghilangkan karakter nirlaba suatu lembaga pendidikan.
Dalam penjelasannya, Marzuki Alie menyebutkan bahwa peserta didik yang memiliki kemampuan ekonomi dapat membayar biaya pendidikan, baik secara penuh maupun sebagian. Sementara peserta didik yang tidak memiliki kemampuan ekonomi diberikan beasiswa hingga 100 persen melalui beasiswa yayasan maupun kerja sama program KIP Kuliah.
Dengan demikian, menurut argumentasi IGM, pengelolaan keuangan dan adanya penerimaan biaya pendidikan tidak serta-merta dapat dijadikan dasar untuk menyimpulkan bahwa yayasan berorientasi mencari keuntungan.
Persoalkan Dasar Penetapan Bapenda
IGM juga menyoroti surat Bapenda Kota Palembang Nomor 973/2642/Bapenda/2026, khususnya bagian yang menyatakan bahwa berdasarkan Laporan Hasil Audit Tujuan Tertentu Inspektorat Daerah Kota Palembang Nomor 700.04/69/Itko/2025 tertanggal 12 Maret 2025, Yayasan IGM dinyatakan sebagai objek yang dikenakan PBB-P2.
Dalam surat tersebut, sebagaimana dipaparkan Marzuki Alie, penilaian didasarkan pada adanya pungutan atau iuran rutin dari peserta didik, termasuk uang pendidikan, uang pendaftaran, uang pangkal, dan uang bangunan.
Bapenda juga disebut menyatakan bahwa pendanaan Yayasan IGM tidak semata-mata berasal dari sumbangan pihak ketiga maupun pemilik yayasan.
Terhadap penilaian tersebut, Founder Yayasan IGM ini menyampaikan keberatan. Menurut pihak yayasan, adanya penerimaan dari peserta didik tidak serta-merta menghapus prinsip nirlaba selama penerimaan tersebut digunakan untuk mendukung penyelenggaraan pendidikan dan tidak dibagikan kepada organ yayasan.
IGM turut mempertanyakan penggunaan sejumlah ketentuan regulasi pendidikan dalam menilai status kelembagaan yayasan.
Pihak yayasan menjelaskan bahwa penyelenggaraan pendidikan tinggi swasta memiliki ketentuan tersendiri, termasuk kewajiban membentuk badan penyelenggara berbadan hukum yang berprinsip nirlaba serta memperoleh izin dari Menteri.
Ketentuan tersebut antara lain merujuk pada UU Nomor 12 Tahun 2012 tentang Pendidikan Tinggi dan PP Nomor 4 Tahun 2014 tentang Penyelenggaraan Pendidikan Tinggi dan Pengelolaan Perguruan Tinggi.
Soroti Inkonsistensi Argumentasi Hukum
Dalam konferensi pers tersebut, Marzuki Alie juga mempertanyakan konsistensi dasar hukum yang digunakan dalam penetapan PBB-P2.
Yayasan menyinggung Surat Edaran Direktur Jenderal Pajak Nomor SE-10/PJ/1995 tanggal 24 Februari 1995 tentang pengenaan PBB atas Perguruan Tinggi Swasta (PTS).
IGM mempersoalkan penggunaan ketentuan tersebut dalam proses penilaian objek PBB-P2, termasuk sejumlah indikator yang disebut berkaitan dengan sumber pendanaan pendidikan, luas tanah dan bangunan, serta jumlah mahasiswa.
Menurutnya, penilaian terhadap suatu lembaga pendidikan harus mempertimbangkan karakter kelembagaan, tujuan pendirian, sumber pendanaan, penggunaan dana, legalitas badan hukum, perizinan, hingga tata kelola penyelenggaraan pendidikan.
Yayasan juga menilai bahwa prinsip nirlaba tidak dapat diartikan sebagai kewajiban menyelenggarakan pendidikan secara gratis.
Tegaskan Keberatan dan Minta Peninjauan
Melalui konferensi pers tersebut, Yayasan IGM menyatakan menolak penilaian Bapenda Kota Palembang sebagaimana tertuang dalam surat Nomor 973/2642/Bapenda/2026.
Yayasan IGM meminta agar penetapan objek PBB-P2 terhadap lahan dan bangunan yang digunakan untuk kegiatan pendidikan ditinjau kembali dengan mempertimbangkan seluruh ketentuan perundang-undangan yang relevan.
Persoalan ini menjadi penting karena menyangkut batas antara kegiatan pendidikan yang bersifat nirlaba dengan kewajiban perpajakan daerah, khususnya mengenai kriteria pengecualian objek PBB-P2.
Di sisi lain, untuk memperoleh gambaran yang utuh dan berimbang, penjelasan Bapenda Kota Palembang masih diperlukan, terutama mengenai dasar penetapan objek pajak, hasil audit Inspektorat Daerah, serta indikator yang digunakan untuk menilai apakah lahan dan bangunan milik atau yang digunakan Yayasan IGM memenuhi kriteria pengecualian PBB-P2.
Dengan demikian, substansi persoalan ini tidak hanya menyangkut keberatan satu lembaga pendidikan terhadap kewajiban pajak, tetapi juga menyangkut kepastian penerapan regulasi perpajakan daerah terhadap penyelenggara pendidikan yang mengklaim menjalankan prinsip nirlaba. (Bro Adi)